En el ámbito de la inversión y la gestión del patrimonio, existe un instrumento financiero que ha revolucionado la forma en que los particulares hacen crecer su dinero: los fondos indexados. Durante décadas, la inversión estuvo dominada por la “gestión activa”, donde analistas e instituciones intentaban batir al mercado seleccionando acciones individuales. Sin embargo, la evidencia científica e histórica ha demostrado que la gran mayoría de estos gestores no consiguen superar el rendimiento general de los mercados a largo plazo.
Es aquí donde entra en juego la inversión pasiva a través de fondos indexados. En esta guía completa comprenderás qué son, cómo funcionan exactamente, cuáles son sus ventajas y cómo puedes empezar a utilizarlos para construir un patrimonio sólido.
1. ¿Qué es un Fondo Indexado?
Un fondo indexado (o fondo de inversión pasivo) es un fondo que no intenta seleccionar las “mejores” empresas del mercado, sino simplemente replicar el comportamiento de un índice bursátil de referencia.
Un índice bursátil es un indicador estadístico que mide la evolución de un grupo de activos financieros. Algunos de los más conocidos son:
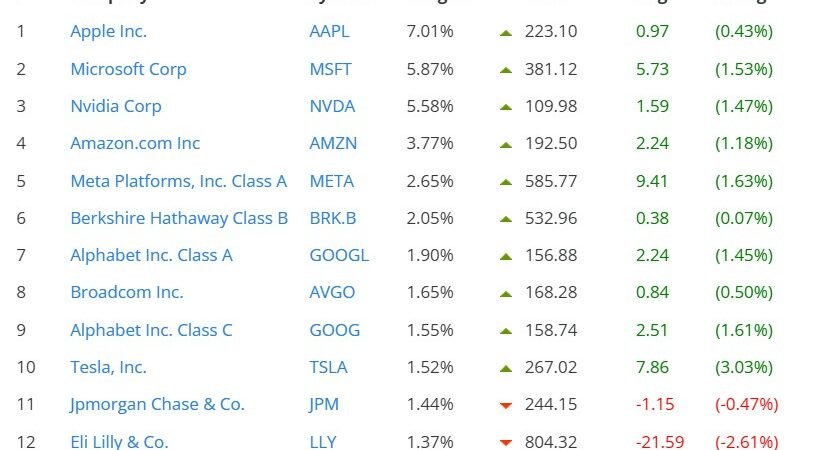
- S&P 500: Las 500 empresas de mayor capitalización bursátil de Estados Unidos (Apple, Microsoft, Amazon, Nvidia, etc.).
- MSCI World: Un índice global que agrupa más de 1.500 empresas de gran y mediana capitalización en 23 países desarrollados.
- Euro Stoxx 50: Las 50 empresas más grandes e importantes de la zona euro.
- Ibex 35: Las 35 principales empresas cotizadas en las bolsas españolas.
Cuando inviertes en un fondo indexado al S&P 500, no estás comprando acciones de una sola compañía. En su lugar, tu dinero se distribuye entre las 500 empresas que componen dicho índice, proporcionalmente a su tamaño en el mercado. Si el índice sube un 8%, tu fondo subirá aproximadamente un 8%. Si cae, tu fondo experimentará la misma caída.
2. ¿Cómo Funcionan los Fondos Indexados?
Para entender el funcionamiento de un fondo indexado, conviene comparar la gestión activa con la gestión pasiva:
- Gestión Activa: El gestor del fondo investiga empresas, analiza gráficos, realiza valoraciones de mercado y decide cuándo comprar o vender acciones para intentar ganar más dinero que el promedio del mercado. Este proceso requiere un equipo extenso de analistas y genera un volumen elevado de transacciones, lo que incrementa sustancialmente las comisiones del fondo.
- Gestión Pasiva (Fondos Indexados): El gestor del fondo no realiza análisis predictivos ni intenta predecir qué empresa va a subir o bajar. Un programa informático automatizado compra las acciones necesarias para mantener exactamente la misma composición y ponderación que el índice bursátil de referencia.
El proceso de replicación
Los fondos indexados suelen seguir dos métodos para calcar a su índice:
- Replicación física: El fondo compra de forma directa todas las acciones o bonos que componen el índice respetando sus proporciones reales. Si Apple representa el 7% del S&P 500, el 7% del dinero del fondo se destina a comprar acciones de Apple.
- Replicación sintética: En lugar de comprar los activos subyacentes, el fondo utiliza derivados financieros (como contratos swap) con una entidad bancaria para garantizar la rentabilidad exacta del índice. Aunque es un método eficiente, conlleva un riesgo de contraparte marginalmente superior a la replicación física.
3. Principales Ventajas de Invertir en Fondos Indexados
A. Diversificación Instantánea
Comprar acciones individuales exige un capital elevado para diversificar correctamente y requiere supervisión continua. Al realizar una aportación a un fondo indexado global (como uno que siga el MSCI World), con una sola transacción te conviertes en propietario de una fracción microscópica de miles de empresas repartidas por todo el planeta. Si una compañía dentro del índice quebrase, su peso dentro del fondo sería tan pequeño que el impacto en tu cartera resultaría mínimo.
B. Comisiones Bajas (El impacto del TER)
Las comisiones son uno de los factores determinantes en la rentabilidad final a largo plazo. La comisión de gestión de un fondo tradicional de gestión activa en España o Europa suele oscilar entre el 1,5% y el 2,2% anual. En cambio, un fondo indexado de firmas como Vanguard, BlackRock (iShares) o Amundi suele presentar un Ratio de Gastos Totales (TER) de entre el 0,05% y el 0,30% anual.
Esa diferencia del 1,5% o 2% ahorrada cada año no se extrae de tu capital, por lo que permanece en tu cuenta generando rentabilidad adicional mediante el efecto del interés compuesto.
C. Eficiencia Fiscal (Traspasabilidad en España)
En España y otros países con normativas similares, los fondos de inversión cuentan con la ventaja de la traspasabilidad. Esto significa que puedes mover tu dinero de un fondo a otro sin necesidad de tributar por las ganancias patrimoniales acumuladas en el proceso. Solo pagarás impuestos sobre las plusvalías en el momento final en que decidas reembolsar el dinero a tu cuenta bancaria.
D. Simplicidad y Automatización
Invertir en fondos indexados elimina la carga psicológica asociada a la bolsa. No necesitas seguir las noticias financieras a diario ni intentar adivinar el mejor momento para entrar o salir del mercado. Puedes automatizar una transferencia mensual a tu plataforma de inversión y mantener una estrategia constante de aportaciones a largo plazo.
4. Estrategias Recomendadas: Dollar-Cost Averaging (DCA)
La estrategia más eficiente para invertir en fondos indexados es el Dollar-Cost Averaging (DCA) o Promedio de Coste en Dólares. Consiste en aportar una cantidad fija de dinero de forma periódica (por ejemplo, 100 €, 200 € o 500 € al mes), independientemente de si el mercado está subiendo o bajando.
- Cuando el mercado sube: Tu aportación mensual compra menos participaciones del fondo, pero el valor total de tu cartera aumenta.
- Cuando el mercado cae: Tu aportación mensual compra más participaciones a precios reducidos, promediando a la baja el precio medio de tu compra.
A largo plazo, el DCA elimina la necesidad de acertar el momento temporal de entrada (market timing) y aprovecha las correcciones del mercado para acumular más participaciones a precios de descuento.
5. Riesgos y Desventajas a Tener en Cuenta
Aunque los fondos indexados ofrecen ventajas estructurales, no están exentos de riesgos financieros:
- Riesgo de Mercado: Un fondo indexado no protege contra las caídas de la bolsa. Si el S&P 500 cae un 30% en una crisis económica, el valor de tu fondo indexado caerá en la misma proporción.
- Falta de Flexibilidad: El fondo está obligado a seguir al índice sin importar el entorno económico. No puede vender empresas en dificultades ni incrementar liquidez para mitigar pérdidas.
- Límite de Rentabilidad: Con un fondo indexado jamás obtendrás rendimientos extraordinarios que superen al mercado general; tu rentabilidad máxima estará delimitada por el comportamiento del propio índice.
6. Pasos para Empezar a Invertir en Fondos Indexados
- Establecer tus Objetivos Financieros: La inversión pasiva mediante fondos indexados requiere una perspectiva de medio a largo plazo (mínimo de 5 a 10 años) para amortiguar la volatilidad inherente al mercado de renta variable.
- Crear un Fondo de Emergencia: Antes de destinar capital a fondos indexados, es fundamental mantener entre 3 y 6 meses de gastos corrientes en un producto de alta liquidez y sin riesgo (como una cuenta remunerada o monetaria).
- Elegir la Plataforma o Comercializadora: Puedes invertir en fondos indexados a través de comercializadoras bancarias tradicionales (como MyInvestor, Openbank o Self Bank) o bien utilizar gestores automatizados de carteras (robo-advisors como Indexa Capital o Finizens).
- Diseñar una Cartera Diversificada: Para la mayoría de los inversores particulares, una combinación sencilla de un fondo indexado de renta variable global (p. ej., MSCI World) junto con un fondo indexado de renta fija global o europea suele bastar para estructurar una cartera equilibrada adaptada a su perfil de riesgo.
Conclusión
Los fondos indexados constituyen una herramienta financiera accesible, transparente y eficiente para la creación de riqueza a largo plazo. Al minimizar las comisiones, diversificar de forma automática y basar su funcionamiento en el crecimiento histórico de la economía global, permiten a cualquier pequeño inversor participar en los mercados financieros con criterios profesionales sin necesidad de dedicar horas al análisis de empresas individuales.